시장 신호를 가장 먼저 포착하다
시장 신호를 가장 먼저 포착하다
 Menu
매크로레이더 AI v1.2
매크로멘토(MacroMentor) · 대표 조민근
사업자등록번호 380-05-03489
서울특별시 관악구 관천로15길 37-3, 102호
본 서비스는 투자 참고용 정보 제공 서비스이며 투자자문업에 해당하지 않습니다. AI 분석 결과는 투자 판단의 참고 자료일 뿐이며, 모든 투자 결정과 손익은 이용자 본인에게 귀속됩니다.
매크로레이더 AI v1.2
매크로멘토(MacroMentor) · 대표 조민근
사업자등록번호 380-05-03489
서울특별시 관악구 관천로15길 37-3, 102호
본 서비스는 투자 참고용 정보 제공 서비스이며 투자자문업에 해당하지 않습니다. AI 분석 결과는 투자 판단의 참고 자료일 뿐이며, 모든 투자 결정과 손익은 이용자 본인에게 귀속됩니다.
탈세계화와 '프렌드쇼어링'이 낳은 고비용 구조, 장기 인플레 심화
탈세계화 정책이 공급망 비용을 21% 급등시키며, 안보 대신 구조적 인플레이션이라는 새로운 위협을 낳고 있다.
지정학적 안보를 명분으로 내건 '프렌드쇼어링'과 관세 장벽의 시대가 역설적으로 글로벌 경제의 가장 큰 불안 요인이 되고 있다. 지난 3년간 1조 2천억 달러가 투입된 미국의 공급망 재편은 효율성을 희생시킨 대가로, 2021년 대비 21%나 급등한 제조원가라는 청구서를 남겼다. 정책 입안자들이 약속했던 '회복력 있는 저비용 구조'는 신기루였으며, 우리는 이제 수요가 아닌 비용이 주도하는 '끈적한 인플레이션'의 초입에 서 있다.
고비용 시대의 서막
+21%
글로벌 제조업 평균 생산 비용 (2021년 대비, 2026.3Q)
$1.2T
美 프렌드쇼어링 관련 누적 투자액 (2023-2026, 美 상무부)
+27%
EU 핵심 공급망 재편 비용 초과분 (vs. 2022 예측, EU 집행위 2026.H1)
-0.4%p
무역 분절화로 인한 연간 GDP 성장률 감소 전망 (IMF 2026 연례보고서)
공급망 '디리스킹(de-risking)'의 대가는 명확해지고 있다. 기업들은 지난 20년간 최적화해 온 글로벌 생산 네트워크를 해체하고, 지정학적 기준에 따라 생산 거점을 재배치하는 과정에서 막대한 마찰 비용을 치르고 있다. 멕시코나 베트남에 'China+1' 전략으로 신설된 공장은 중국 연안의 숙련된 노동력과 집적된 산업 클러스터가 제공하던 효율을 결코 따라가지 못한다. 미국 내에 반도체 팹이나 배터리 공장을 짓는 비용은 아시아 대비 30~40% 더 높으며(SIA, 2025 보고서), 이는 정부 보조금으로도 완전히 상쇄되지 않는 구조적 비용 상승이다.
더 큰 문제는 '이중화(redundancy)'의 비용이다. 과거 단일 생산기지에 의존하던 모델에서 벗어나 여러 지역에 중복으로 생산시설을 구축하는 것은 그 자체로 자본의 비효율적 배분을 의미한다. 이는 재고 관리 비용, 물류 복잡성 증가, 그리고 각기 다른 규제 환경에 대응하기 위한 컴플라이언스 비용의 폭증으로 이어진다. 유럽연합 집행위원회가 2026년 상반기 보고서에서 공급망 재편 비용이 초기 예측보다 27%나 더 높게 발생하고 있다고 인정한 것은, 정책 설계자들이 이러한 2차, 3차 파생 비용을 심각하게 과소평가했음을 보여주는 증거다.
이러한 비용 증가는 일시적 현상이 아니다. 생산성이 낮은 지역으로의 이전, 중복 투자, 그리고 복잡해진 물류 네트워크는 영구적인 비효율을 시스템에 내재시킨다. 주요 해상 운임 지수가 지정학적 분쟁 없이도 2025년 말 대비 18%나 상승한 것은, 최적 경로가 아닌 '안전한' 경로를 택해야 하는 비효율이 운송비에 전가되고 있음을 보여준다. 결국 이 모든 비용은 최종 소비재 가격에 반영되어, 중앙은행의 긴축에도 불구하고 쉽게 꺾이지 않는 구조적 인플레이션 압력으로 작용한다.
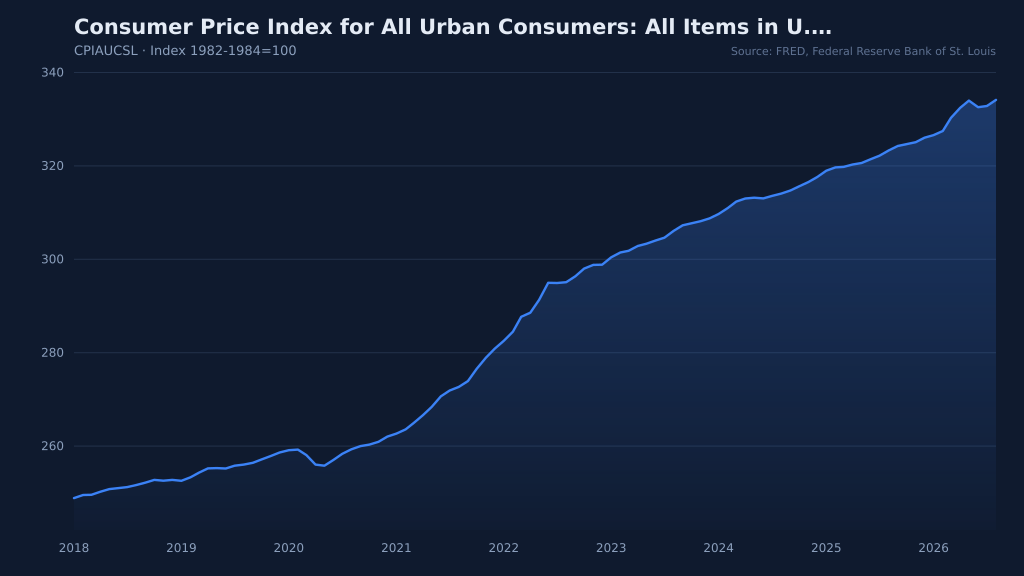
2024년 이후 완만해지던 인플레이션 곡선이 다시 끈적한 상방 압력을 보이는 모습은, 수요가 아닌 공급 측면의 구조적 비용 상승이 새로운 인플레이션의 동력임을 시사한다.
FRED / St. Louis Fed
물론 이러한 정책 전환이 장기적인 경제 안보와 회복력을 위한 불가피한 투자라는 주장은 설득력이 있다. 팬데믹 기간 동안 특정 국가에 대한 과도한 의존이 초래한 공급망 마비의 경험은 생생하며, 핵심 기술과 물자에 대한 통제권을 확보하는 것은 국가 생존의 문제라는 논리다. 이 관점에서 현재의 비용 상승은 미래의 더 큰 충격을 예방하기 위한 '보험료'이며, 일단 새로운 공급망이 안정되면 규모의 경제와 학습 효과를 통해 비용은 다시 하락할 것이라는 기대가 깔려 있다.
하지만 이 주장은 두 가지 치명적인 오류를 간과한다. 첫째, 현재 진행되는 재편은 체계적인 '디리스킹'이라기보다 무질서한 '디커플링'에 가깝다. 이는 리스크를 분산하는 것이 아니라, 특정 '우방국 블록'으로 리스크를 집중시키는 결과를 낳는다. 예컨대 반도체 후공정 단지를 동남아 특정 국가에 집중시키는 것은 중국 리스크를 베트남이나 말레이시아의 정치·경제 리스크로 대체하는 것일 뿐이다. 이는 새로운 형태의 병목 현상과 지정학적 취약점을 낳을 수밖에 없다.
둘째, '보험료'라는 비유는 비용의 영속성을 무시한다. 보험료는 매년 갱신되며, 공급망의 비효율은 한번 고착되면 스스로 개선되지 않는다. 경쟁 압력이 제한된 '프렌드쇼어링' 블록 내에서는 비용 절감과 혁신 유인이 약화될 수밖에 없다. IMF가 무역 분절화가 글로벌 GDP를 영구적으로 갉아먹을 것이라 경고하는 이유가 여기에 있다. 우리는 일회성 투자 비용이 아니라, 영원히 지불해야 할 '비효율세(inefficiency tax)'를 도입하고 있는 것과 같다.
“The ongoing fragmentation of the global economy... could reduce global GDP by up to 0.4 percentage points annually over the next five years and add a persistent 0.25 percentage points to global average inflation.”
현재 진행 중인 세계 경제의 분절화는... 향후 5년간 전 세계 GDP를 매년 최대 0.4%p 감소시키고, 전 세계 평균 인플레이션을 지속적으로 0.25%p 추가 상승시킬 수 있다.
— International Monetary Fund, 2026 Annual Report
현재의 국면은 1970년대 스태그플레이션과 섬뜩할 정도로 유사하다. 당시 아랍석유수출국기구(OAPEC)의 수출 금지는 유가를 불과 몇 달 만에 4배 폭등시키며 전 세계에 강력한 비용 인상 충격을 가했다. 이는 수요 과열이 아닌 공급 측면의 제약이 어떻게 성장률을 훼손하면서 동시에 물가를 급등시킬 수 있는지 보여준 첫 사례였다. 오늘날 관세, 보조금, 각종 무역 규제라는 '정책 쇼크'는 1973년의 원유 금수 조치와 기능적으로 동일하다. 가장 효율적인 공급자를 시장에서 인위적으로 배제함으로써 시스템 전체의 비용을 끌어올리는 메커니즘이다. 당시 연준은 이를 수요 문제로 오판하고 뒤늦은 금리 인상으로 대응하다가 결국 경기침체를 피하지 못했다.
더 거슬러 올라가면 1930년 미국의 스무트-홀리 관세법(Smoot-Hawley Tariff Act)의 악몽이 떠오른다. 자국 산업 보호를 위해 2만여 개 수입품에 평균 60%에 달하는 고율 관세를 부과한 이 법안은 즉각적인 보복 관세 전쟁을 촉발했다. 그 결과, 1929년부터 1934년까지 전 세계 교역량은 66%나 급감했고, 대공황의 골을 더욱 깊게 파는 결정적 계기가 되었다. 현재의 '스마트한' 보호무역주의가 1930년대의 전면전과는 다르다고 주장할 수 있다. 하지만 본질은 같다. 무역을 제로섬 게임으로 인식하고 장벽을 쌓기 시작하면, 결국 모두가 패배하는 네거티브섬 게임으로 귀결된다는 교훈은 시대를 초월한다.
이러한 구조적 변화는 지난 20년간 유효했던 투자 전략의 근본적인 수정을 요구한다. 저물가, 저금리, 글로벌라이제이션의 '그레이트 모더레이션(Great Moderation)' 시대는 끝났다. 이제 포트폴리오는 '끈적한 인플레이션'과 지정학적 리스크에 상시적으로 노출된다. 이는 명목 채권의 매력을 구조적으로 떨어뜨리는 요인이다. 10년물 국채 금리가 4%대에 안착한 현 상황은 일시적 현상이 아니라 '뉴노멀'일 가능성이 높다. 투자자들은 물가연동채(TIPS)나 실물 자산, 인프라 등 인플레이션 헷지 기능이 있는 자산 비중을 재고해야 한다.
기업 가치 평가 방식도 달라져야 한다. 과거에는 효율적인 글로벌 공급망을 활용해 마진을 극대화하는 기업이 높은 평가를 받았다. 이제는 지정학적 리스크에 강한, 즉 '회복력 있는' 공급망을 구축한 기업에 프리미엄이 붙을 것이다. 이는 단순히 생산기지를 다변화한 기업을 의미하는 것이 아니다. 핵심 원자재에 대한 직접 통제력, 독점적 기술력, 그리고 가격 결정력을 통해 비용 상승을 소비자에게 성공적으로 전가할 수 있는 기업을 식별하는 것이 중요해졌다. 월마트형 효율성 모델보다, 록히드마틴형 기술 해자 모델이 더 높은 가치를 인정받는 시대가 될 수 있다.
마지막으로 변동성 그 자체에 투자하는 전략도 유효하다. 무역 분절화와 지정학적 긴장은 시장의 '꼬리 위험(tail risk)'을 상시적으로 높인다. 이는 VIX 지수나 옵션 시장에서 장기적인 변동성 프리미엄 상승으로 나타날 것이다. 과거에는 값싼 비용으로 테일 리스크 헷지 전략을 구사할 수 있었지만, 이제는 포트폴리오의 핵심 구성 요소로 편입해야 할 시점이다. 안보를 향한 각국의 열망이 만들어낸 새로운 불안의 시대는, 그 불안정성 속에서 기회를 찾는 투자자에게만 문을 열어줄 것이다.
“Our conventional tools are designed to manage aggregate demand. They are far less effective against persistent, structural cost pressures originating from a wholesale reconfiguration of global supply chains. We risk tightening into a recession without meaningfully curbing this new inflation.”
우리의 전통적인 정책 도구들은 총수요를 관리하기 위해 설계되었습니다. 글로벌 공급망의 전면적인 재편에서 비롯되는 지속적이고 구조적인 비용 압력에 대해서는 훨씬 덜 효과적입니다. 우리는 이 새로운 인플레이션을 의미 있게 억제하지 못한 채 경기 침체로 이어지는 긴축을 감행할 위험이 있습니다.
— Jerome Powell, Press Conference following FOMC meeting, June 2026
고비용 인플레이션 시대의 대시보드
인플레이션이 광범위한 공급 비용 상승에 기인하고 있음을 시사
물류망 비효율과 분절화 심화로 인한 운송 비용 압력 지속
생산 비용 상승이 최종재 가격으로 전가되는 강력한 신호
G2 디커플링 가속화, 글로벌 무역 분절화 고착화
채권 시장이 구조적 인플레이션을 가격에 반영하기 시작했음
비용 압박이 기업 이익을 잠식하며 경기 침체 리스크 증대
안보를 위해 지불한 값비싼 청구서의 이름은 인플레이션이었다.
관련 지표 — 대시보드에서 보기
실질실효환율(REER)은 단순히 명목 환율을 넘어선 국가 경쟁력의 바로미터입니다.
인플레이션과 실업률의 관계를 해독하는 필립스 곡선, 지금 시장 변곡점을 이해할 핵심 열쇠입니다.
연준의 기준금리 결정, 그리고 당신의 투자 수익을 좌우하는 근원 소비자물가의 핵심을 분석합니다.
경제 침체와 고물가 동시 발생, 스태그플레이션은 투자 난이도를 높이는 치명적 현상입니다.
세계 경제의 심장 박동, GDP를 통해 시장의 미래를 읽고 투자 전략을 세우는 법.
CPI는 중앙은행의 핵심 지침이자 투자 시장의 운명을 좌우하는 지표입니다.
2026년의 보호무역주의는 단순한 비용 상승이 아닌, 통화정책을 무력화하며 스태그플레이션을 고착시키는 구조적 공급 충격이다.
안보를 명분으로 한 공급망 재편이 제조 비용 18% 상승을 초래하며, 의도치 않은 '집중의 함정'을 만들어 경제를 더 취약하게 만들고 있다.
탈세계화의 착시 속에서, 79% 기업의 '프렌드쇼어링'은 안정이 아닌 지정학적 동맹 블록 단위의 새로운 시스템적 취약성을 창출하고 있다.
2026년 3.8%의 CPI 쇼크는 금리인하 지연이 아닌, 고금리 체제의 구조적 복귀 신호탄이다.
이 칼럼이 도움이 됐나요?
본 콘텐츠는 교육 목적의 AI 생성 정보이며 투자 조언이 아닙니다. 모든 투자 결정과 손익은 이용자 본인에게 귀속됩니다.