시장 신호를 가장 먼저 포착하다
시장 신호를 가장 먼저 포착하다
 Menu
매크로레이더 AI v1.2
매크로멘토(MacroMentor) · 대표 조민근
사업자등록번호 380-05-03489
서울특별시 관악구 관천로15길 37-3, 102호
본 서비스는 투자 참고용 정보 제공 서비스이며 투자자문업에 해당하지 않습니다. AI 분석 결과는 투자 판단의 참고 자료일 뿐이며, 모든 투자 결정과 손익은 이용자 본인에게 귀속됩니다.
매크로레이더 AI v1.2
매크로멘토(MacroMentor) · 대표 조민근
사업자등록번호 380-05-03489
서울특별시 관악구 관천로15길 37-3, 102호
본 서비스는 투자 참고용 정보 제공 서비스이며 투자자문업에 해당하지 않습니다. AI 분석 결과는 투자 판단의 참고 자료일 뿐이며, 모든 투자 결정과 손익은 이용자 본인에게 귀속됩니다.
2026년, 높아진 조달 비용에도 식지 않는 비상장 시장 'AI 거품'의 역설
2026년의 고금리는 AI 유니콘 거품을 터뜨리기보다, 소수 빅테크와 국부펀드의 자본을 한 곳에 가두는 '특이점'을 만들고 있다.
전통적 금융 이론은 4%에 육박하는 기준금리 앞에서 붕괴했다. 높은 할인율이 미래 성장 가치를 잠식해야 할 2026년, 인공지능(AI) 스타트업들은 오히려 사상 최대 규모의 투자를 유치하며 조 단위의 기업 가치를 인정받고 있다. 이는 단순한 'AI 거품'이 아니라, 소수의 기술 대기업과 국부펀드가 금리 논리를 초월해 벌이는 전략적 베팅이 만들어낸 '자본의 특이점(Capital Singularity)' 현상이다. 이 새로운 시장 구조는 통화정책의 전통적 파급 경로를 무력화하며, 투자자들에게 익숙한 위험의 정의 자체를 바꾸고 있다.
고금리 시대의 역설을 보여주는 지표들
3.75-4.00%
미 연준 기준금리 (2026.10 FOMC)
$3,394억
2025년 AI 분야 VC 총 투자액 (PitchBook, 2026.01)
사상 최고치
글로벌 VC 투자 규모 (2026년 1분기, Preqin)
$200억
매출 없는 '피지컬 인텔리전스'의 목표 기업가치 (WSJ, 2026.07)
금융시장의 근간을 이루는 원칙은 명료하다. 금리가 오르면, 즉 할인율이 높아지면 미래 현금흐름의 현재가치는 하락한다. 특히 아직 수익을 내지 못하는 성장 기업에게 고금리는 사형선고나 다름없다. 이자 비용은 치솟고, 투자자들은 당장의 안전자산을 선호하며, 먼 미래의 꿈에 대한 가치 평가는 가혹해진다. 2022년 연준의 급격한 금리 인상이 기술주 중심의 나스닥 시장을 어떻게 붕괴시켰는지 우리는 똑똑히 기억한다. 2026년 현재, 3년 넘게 지속되는 3% 후반대의 고금리 환경은 이 원칙을 더욱 공고히 했어야 마땅하다.
그러나 비상장 AI 시장의 현실은 이 모든 교과서적 설명을 조롱하고 있다. 2026년 1분기 글로벌 VC 투자는 AI 분야의 메가 딜에 힘입어 사상 최고치를 경신했다. 2025년 한 해에만 AI 관련 기업들은 전체 벤처 자금의 65%에 달하는 3,394억 달러를 흡수했다. 구체적 사례는 더욱 놀랍다. 한국의 AI 반도체 스타트업 퓨리오사AI는 최근 3.8조 원의 가치를 인정받았고, 로봇 AI 모델을 개발하는 피지컬 인텔리전스는 단 한 푼의 매출 없이 200억 달러의 가치를 목표로 자금을 조달 중이다. 이는 공모 시장의 기업들이 높은 차입 비용과 위축된 소비 심리 속에서 신음하는 모습과 극명한 대조를 이룬다.
이 현상을 단순히 'AI에 대한 낙관론'이나 '비이성적 과열'로 치부하는 것은 핵심을 놓치는 것이다. 우리는 지금 할인율이라는 전통적 앵커가 특정 자산군에 한해 완전히 그 영향력을 상실하는 이례적 상황을 목격하고 있다. 금리라는 중력이 더 이상 작용하지 않는 이 무중력 공간은 어떻게 형성되었는가? 질문을 바꿔야 한다. 무엇이 잘못된 것이 아니라, '누가' 금리를 무시하고 있는지를 물어야 한다.
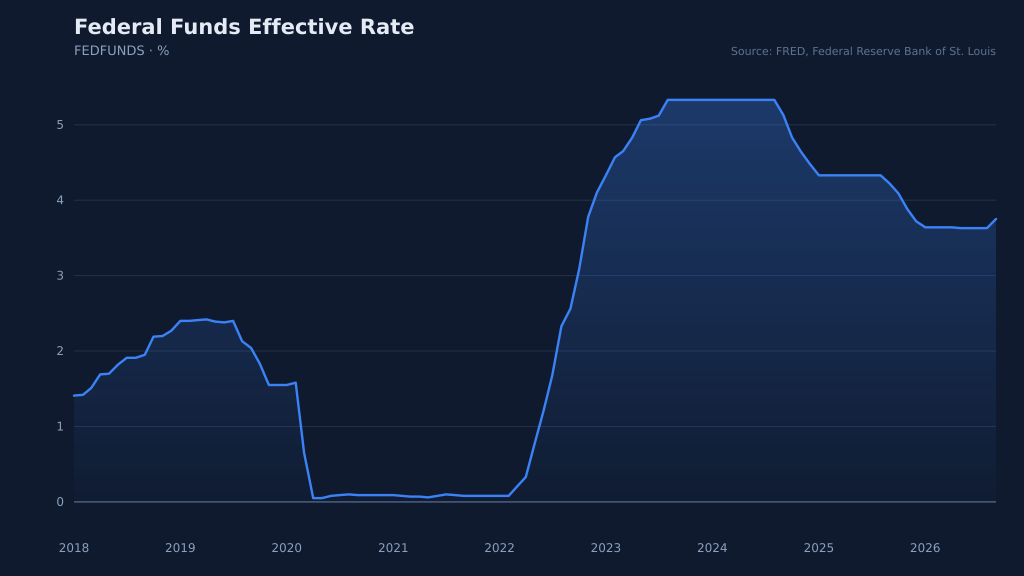
2023년부터 4% 수준에 머무는 연준 기준금리. 이 고금리 환경은 전통적 자산 시장을 억눌렀지만, 특정 비상장 시장의 자금 조달 논리에는 영향을 미치지 못했다.
FRED / St. Louis Fed
2026년의 AI 투자를 주도하는 것은 1999년의 개인 투자자들이나 전통적 VC가 아니다. 주역은 마이크로소프트, 구글과 같은 거대 기술 기업(Big Tech)과 사우디 국부펀드(PIF), 싱가포르의 테마섹 같은 국부펀드(SWF)들이다. 이들의 투자 논리는 재무적 수익률 극대화를 넘어선다. 빅테크에게 AI 투자는 미래 생존이 걸린 '전략적 필수재'다. 자체 파운데이션 모델 개발에 실패하거나, 핵심 응용 분야의 유니콘을 놓치는 것은 수십억 달러의 투자 손실이 아니라 시장 지배력 자체의 상실을 의미한다. 이들에게 AI 스타트업의 지분은 미래 현금흐름 할인(DCF) 모델의 결과물이 아니라, 미래 시장의 입장권이자 경쟁자를 견제하는 방어벽이다.
국부펀드 역시 마찬가지다. 수조 달러의 운용 자산을 보유한 이들은 저성장 시대에 접어든 공모 시장에서 더 이상 유의미한 알파를 찾기 어렵다. AI는 이들에게 거의 유일하게 남아있는 비선형적 성장(non-linear growth)의 서사다. 10년, 20년을 내다보는 이들의 장기적 관점에서 현재의 4% 금리는 단기적 노이즈에 불과하다. 이들은 단순히 높은 수익률을 좇는 것이 아니라, 미래 산업의 헤게모니를 확보하고 자국 경제의 구조적 전환을 꾀하기 위해 베팅한다. 이러한 '전략적 자본'은 가격에 비탄력적이며, 일반적인 금융 환경 변화에 둔감하다.
결과적으로, 소수의 거대 자본이 AI라는 좁은 영역에 집중되면서 수요와 공급의 논리가 왜곡되는 '자본의 특이점'이 발생했다. 이 시장의 밸류에이션은 수많은 익명의 투자자가 결정하는 공모 시장과 달리, 오직 소수의 전략적 투자자만이 참여하는 그들만의 리그에서 결정된다. 이들에게 비용은 부차적 문제이며, 기회를 놓치는 것(FOMO)이 가장 큰 리스크다. 따라서 연준이 금리를 0.25%p 인상하는 것은 이들의 투자 결정에 아무런 영향을 미치지 못한다. 통화정책의 효력이 미치지 않는 거대한 '그림자 시장'이 탄생한 것이다.
“The growing footprint of private capital and non-bank financial intermediaries introduces new transmission channels for monetary policy, some of which may operate with different lags and sensitivities than traditional banking channels.”
민간 자본과 비은행 금융 중개 기관의 역할 확대는 통화정책에 새로운 전달 경로를 도입하고 있으며, 그중 일부는 전통적인 은행 경로와는 다른 시차와 민감도로 작동할 수 있습니다.
— International Monetary Fund, Global Financial Stability Report, 2025
가장 강력한 반론은 이 모든 현상이 1999년 닷컴 버블의 재현에 불과하다는 주장이다. 수익 모델도 없는 기업에 천문학적 가치를 매기는 광기, '새로운 패러다임'이라는 미명 아래 무시되는 기초 체력, 그리고 필연적으로 뒤따를 붕괴의 서사가 놀랍도록 닮았다는 것이다. Pets.com의 양말 인형이 오늘날 AI 챗봇의 아바타로 바뀌었을 뿐, 본질은 같다는 지적은 타당한 측면이 있다. 실제로 지금의 많은 AI 스타트업들은 구체적인 수익화 방안 없이 막대한 컴퓨팅 자원을 소모하며 적자를 키우고 있다. 붕괴는 시간문제라는 경고를 무시하기 어렵다.
그러나 2026년의 AI 열풍과 1999년의 닷컴 버블 사이에는 결정적 차이가 존재한다. 바로 자금의 원천과 성격이다. 닷컴 버블의 마지막 단계를 이끈 것은 IPO 시장에 뛰어든 대중, 즉 '리테일 머니'였다. 이들의 목표는 빠른 시세 차익이었고, 시장의 신뢰가 무너지자 썰물처럼 빠져나갔다. 반면 2026년 AI 붐을 지탱하는 자본은 앞서 언급한 소수의 전략적 투자자들이다. 이들의 목표는 단기 차익 실현이 아니라 장기적인 기술 패권 장악과 시장 독점이다. 이들은 IPO를 통한 '엑시트'를 서두르지 않으며, 오히려 경쟁 유니콘을 인수합병하여 자신들의 생태계 안에 가두려 한다.
따라서 붕괴의 양상도 다를 것이다. 1999년에는 수많은 닷컴 기업들의 주가가 휴지 조각이 되는 방식으로 거품이 터졌다. 하지만 2026년의 잠재적 위기는 유니콘들의 파산이 아니라, 이들이 소수의 승자독식 플랫폼으로 흡수, 통폐합되는 과정에서 발생할 수 있다. 즉, 거품은 '터지는' 것이 아니라 '응축'된다. 이 과정에서 낙오된 AI 스타트업에 투자한 후순위 투자자들은 막대한 손실을 입겠지만, 시장 전체가 동반 폭락하는 형태가 아닐 가능성이 높다. 이것은 붕괴가 없다는 뜻이 아니라, 붕괴의 방식이 훨씬 더 구조적이고 차별적으로 나타날 것임을 시사한다.

1999년 닷컴 버블은 대중의 광기와 유동성에 기댔지만, 2026년 AI 붐의 자금원은 소수의 기술 대기업과 국부펀드로, 그 동기와 목표가 근본적으로 다르다.
Wikipedia / CC
특정 자산 시장이 통화 긴축 흐름을 역행한 사례는 역사적으로 드물지 않으며, 그 결말은 중요한 교훈을 준다. 첫 번째 사례는 1980년대 후반 일본의 자산 버블이다. 1989년 5월, 일본은행(BOJ)이 디스카운트 레이트를 2.5%에서 3.25%로 올리며 긴축의 시작을 알렸음에도 불구하고, 닛케이 225 지수는 그 후 7개월간 20% 이상 더 상승하며 사상 최고치를 경신했다. '일본 경제는 특별하다'는 믿음과 넘쳐나는 시중 유동성이 금리 인상의 효과를 압도했던 것이다. 그러나 결국 긴축의 누적 효과는 1990년부터 자산 시장의 대붕괴를 초래했고, 일본 경제를 '잃어버린 10년'으로 밀어 넣었다. 이는 특정 서사에 대한 맹신이 통화정책의 시그널을 어떻게 무력화시키고, 파국을 키우는지를 보여주는 경고다.
두 번째 선례는 2004년부터 2006년까지 이어진 연준의 금리 인상기 속 사모펀드(PE)의 레버리지 바이아웃(LBO) 붐이다. 앨런 그린스펀과 벤 버냉키가 이끄는 연준은 기준금리를 17차례 연속 인상하며 1.0%에서 5.25%까지 끌어올렸다. 이론적으로 이는 차입 비용을 급등시켜 LBO의 경제성을 파괴해야 했다. 하지만 당시 '글로벌 저축 과잉'과 부채담보부증권(CDO) 등 신용 파생상품의 발달은 고위험 채권의 스프레드를 이례적으로 낮은 수준으로 유지시켰다. 이 '금리 역행' 현상은 사모펀드들이 막대한 레버리지를 일으켜 기록적인 규모의 LBO를 감행하게 만들었고, 이는 2008년 글로벌 금융위기의 씨앗이 되었다. 이는 구조적 요인이 통화정책의 효과를 왜곡할 때, 위험이 사라지는 것이 아니라 시스템의 가장 약한 고리로 전이되고 증폭된다는 사실을 일깨운다.
2026년의 AI 시장은 일본의 '특수성' 내러티브와 2000년대 중반의 '구조적' 유동성이라는 두 가지 특징을 모두 가지고 있다. AI라는 기술의 패러다임 전환에 대한 믿음이 일본의 부동산 불패 신화처럼 작동하고 있으며, 빅테크와 국부펀드라는 구조적 자금 공급원이 CDO처럼 금리의 영향력을 차단하고 있다. 역사는 이러한 금리 역행 현상의 끝이 결코 순탄치 않았음을 보여준다. 문제는 그 충격이 어디서, 어떤 방식으로 터져 나올지 예측하기 어렵다는 점이다.
“The fundamental instability of capitalism is upward. The tendency to transform doing well into a speculative boom is the basic instability of a capitalist economy.”
자본주의의 근본적인 불안정성은 위를 향한다. 잘 되어가는 상황을 투기적 붐으로 전환시키려는 경향이야말로 자본주의 경제의 기본적인 불안정성이다.
— Hyman Minsky, Stabilizing an Unstable Economy, 1986
자본 특이점의 붕괴 또는 강화를 감지할 지표들
전략적 투자 수요 감소, 특이점 균열의 첫 신호.
장기 전략 자본의 이탈, AI 내러티브 약화 가능성.
전반적 신용 경색 심화, 아무리 전략적 투자라도 차입 비용 압박에 직면.
내부 자금 조달 한계, '자본 특이점'의 폐쇄적 생태계가 개방(붕괴)되는 조짐.
비상장 가치 평가의 유일한 준거점인 공모시장 앵커의 붕괴.
자본 특이점의 가장 강력한 플레이어(빅테크)의 손발이 묶이는 외부 충격.
고금리는 거품을 터뜨리는 바늘이 아니라, 자본을 소수의 승자에게 몰아넣는 거대한 댐이 되었다.
관련 지표 — 대시보드에서 보기
연방기금금리는 연준의 핵심 정책 도구로, 모든 금융시장의 심장박동을 결정합니다.
금리 변동성 심화된 시장, 듀레이션 이해는 포트폴리오를 보호하고 수익을 창출하는 핵심 열쇠다.
레포 시장은 금융 시스템의 동맥이며, 그 미묘한 변화는 중앙은행 정책과 글로벌 자산 가격의 향방을 결정합니다.
예측 불가능한 블랙스완, 시장에 몰고 오는 충격과 그 대비책을 심층 분석합니다.
VIX 지수는 시장의 불확실성을 측정하며, 투자자들이 위기 속 기회를 포착하는 핵심 도구입니다.
크레딧 스프레드는 시장의 숨겨진 경고음이자 미래 경제를 예측하는 핵심 지표입니다.
고금리에도 S&P 500이 15% 급등한 것은 버블이 아닌, AI가 창출하는 실질 수익이 고금리를 압도하는 새로운 경제 패러다임의 시작이다.
2026년 VIX 지수가 15.5까지 하락한 것은 안정의 증거가 아닌, 0DTE 옵션이 유도하는 구조적 위험 오가격을 의미한다.
2026년 AI 랠리는 50% 높은 밸류에이션에도 불구, 성장 둔화와 4.5%대 고금리로 인해 장기 조정 국면에 진입했다.
2026년, 2조 달러 규모의 AI 투자는 디스인플레이션이 아닌, 에너지와 자원 수요를 폭발시켜 근원 CPI를 2.6%에 고착시키는 새로운 인플레이션 동력으로 작용하고 있다.
이 칼럼이 도움이 됐나요?
본 콘텐츠는 교육 목적의 AI 생성 정보이며 투자 조언이 아닙니다. 모든 투자 결정과 손익은 이용자 본인에게 귀속됩니다.