시장 신호를 가장 먼저 포착하다
시장 신호를 가장 먼저 포착하다
 Menu
매크로레이더 AI v1.2
매크로멘토(MacroMentor) · 대표 조민근
사업자등록번호 380-05-03489
서울특별시 관악구 관천로15길 37-3, 102호
본 서비스는 투자 참고용 정보 제공 서비스이며 투자자문업에 해당하지 않습니다. AI 분석 결과는 투자 판단의 참고 자료일 뿐이며, 모든 투자 결정과 손익은 이용자 본인에게 귀속됩니다.
매크로레이더 AI v1.2
매크로멘토(MacroMentor) · 대표 조민근
사업자등록번호 380-05-03489
서울특별시 관악구 관천로15길 37-3, 102호
본 서비스는 투자 참고용 정보 제공 서비스이며 투자자문업에 해당하지 않습니다. AI 분석 결과는 투자 판단의 참고 자료일 뿐이며, 모든 투자 결정과 손익은 이용자 본인에게 귀속됩니다.
2026년, 친환경 전환이 낳은 원자재발 인플레의 역설
2026년의 그린플레이션은 단순 공급 병목이 아닌, 자원 민족주의가 촉발한 구조적 슈퍼사이클이며, 중앙은행의 금리 인상은 이를 해결하지 못하고 스태그플레이션만 심화시킬 것입니다.
2026년, 시장은 탈탄소라는 대의가 초래한 역설적 인플레이션과 씨름하고 있다. 톤당 11,500달러를 돌파한 구리 가격은 친환경 전환의 물리적 한계를 드러내며, 이는 더 이상 일시적 공급망 차질이 아닌 구조적 현실임을 시사한다. 각국 중앙은행은 이 '그린플레이션'을 전통적 수요 견인 인플레이션으로 오판하고 금리 인상 카드를 고수하고 있지만, 이는 문제 해결은커녕 새로운 형태의 스태그플레이션을 향한 길을 닦고 있을 뿐이다.
녹색 전환의 청구서
>300%
핵심 광물 수요 증가 (2020년 대비, IEA, 2026.06)
$11,500/톤
LME 구리 현물 가격 (사상 최고치, 2026.10)
+15%
EV 배터리 팩 평균 비용 (YoY, BloombergNEF, 2026 Q3)
확대
칠레 리튬 로열티 부과 (자원 국유화 강화, 2026.08)
주요국 중앙은행의 정책 결정자들은 현재의 인플레이션을 팬데믹 이후의 초과 수요와 유사한 프레임워크로 분석하는 심각한 오류를 범하고 있다. 연준과 ECB는 긴축 기조를 유지하며 총수요를 억제하면 원자재 가격이 안정될 것이라는 고전적 모델에 의존한다. 그러나 그린플레이션의 본질은 수요가 아닌 공급에 있다. 전기차, 풍력 터빈, 전력망 확충에 대한 수요는 각국 정부의 법적, 정치적 약속에 의해 고정된 비탄력적 수요인 반면, 이를 뒷받침할 광물 공급은 지질학적, 기술적, 그리고 무엇보다 지정학적 제약에 묶여있다.
금리 인상은 이 구조적 불균형을 해결하지 못한다. 오히려 문제를 악화시킬 뿐이다. 높은 자본 비용은 새로운 광산 개발 프로젝트의 최종 투자 결정(FID)을 지연시키거나 무산시킨다. 결과적으로 단기적으로는 수요를 일부 억제할 수 있을지 몰라도, 향후 5~10년간의 공급 부족을 더욱 심화시키는 결과를 초래한다. 통화 정책은 주택 시장을 냉각시킬 수는 있지만, 땅속에서 리튬과 구리를 캐낼 수는 없다. 현재의 정책은 공급 제약이라는 병의 근원을 치료하는 대신, 경제 전반에 고금리라는 독한 항생제를 투여하여 부작용만 키우는 격이다.
따라서 시장은 중앙은행의 정책 시그널을 재해석해야 한다. 이들의 긴축은 인플레이션의 근본 원인을 해결하기 위한 조치가 아니라, 경기를 희생시켜 강제적으로 '녹색 수요'를 파괴하려는 시도에 가깝다. 이는 결국 친환경 전환 목표의 후퇴 또는 경기 침체라는 두 가지 선택지 중 하나를 강요하게 될 것이다. 어느 쪽이든 자산 시장에는 극심한 변동성을 예고하는 시나리오다.
현재 상황은 1970년대 석유 파동과 섬뜩할 정도로 유사하다. 당시 OPEC이 원유를 무기화하여 세계 경제를 인질로 삼았다면, 2026년 현재는 리튬의 칠레, 코발트의 콩고민주공화국, 니켈의 인도네시아가 그 역할을 하고 있다. 이들은 공식적인 카르텔을 형성하지는 않았지만, 자원 민족주의라는 이름 아래 수출 통제, 로열티 인상, 국영기업 참여 확대 등 실질적인 공급 통제에 나서고 있다. 2026년 8월 칠레의 조치는 그 서막에 불과하다.
역사는 이러한 공급 충격에 통화 긴축으로 대응했을 때 어떤 결과가 초래되는지 명확히 보여준다. 아서 번스와 윌리엄 밀러 시절의 연준은 유가 급등을 잡기 위해 금리를 급격히 인상했지만, 이는 유가를 잡지 못하고 실업률만 9%까지 끌어올리는 스태그플레이션을 초래했다. 당시의 실수는 인플레이션의 원인을 공급 충격이 아닌 과도한 수요로 오진한 데 있었다. 2026년의 중앙은행들은 반세기 전의 실패한 교과서를 다시 펼쳐 들고 있다.
OPEC의 영향력은 셰일 혁명이라는 기술적 돌파구와 대체에너지 개발을 통해 수십 년에 걸쳐 점차 약화되었다. 하지만 핵심 광물의 경우, 이러한 대체 기술이나 자원의 등장은 요원하다. 나트륨 이온 배터리는 일부 저가 시장을 대체할 수 있을 뿐이며, 구리를 대체할 만한 전도체는 사실상 존재하지 않는다. 새로운 광물 카르텔의 권력은 과거 OPEC보다 훨씬 더 공고할 수 있다.
“Monetary policy cannot stabilize the relative price shocks originating from the green transition. Our tools are designed to manage aggregate demand, not to solve the structural supply shortages of critical inputs.”
통화 정책은 녹색 전환에서 비롯되는 상대 가격 충격을 안정시킬 수 없습니다. 우리의 도구는 총수요를 관리하도록 설계되었지, 핵심 투입재의 구조적 공급 부족을 해결하기 위한 것이 아닙니다.
— Isabel Schnabel, European Central Bank, Speech at Frankfurt Finance Summit, March 2026
물론, 시장의 효율성과 인간의 창의성을 믿는 이들은 기술 혁신과 대체재 개발이 이 모든 우려를 해결할 것이라고 주장한다. 실제로 나트륨 이온 배터리의 상용화가 일부 진전되었고, 폐배터리 재활용 기술도 발전하고 있다. 장기적으로는 이러한 기술이 특정 광물에 대한 의존도를 낮추고 공급망의 압력을 완화할 것이라는 데에는 이견이 없다. 이는 합리적이고 강력한 반론이다.
그러나 이 주장은 '시간'이라는 결정적 변수를 간과하고 있다. 각국 정부가 2030년, 2035년으로 설정한 급진적인 탄소 감축 목표는 기술 개발의 속도를 아득히 앞질러가고 있다. 새로운 배터리 기술이 연구실에서 나와 대량 생산 라인에 오르기까지는 최소 5~7년이 걸린다. 새로운 광산을 발견하고, 환경 평가를 거쳐 실제 생산에 이르기까지는 10년 이상이 소요된다. 시장이 필요로 하는 공급은 지금 당장, 그리고 향후 5년 내에 폭발적으로 증가해야 하지만, 기술적 해결책은 그 이후에나 의미 있는 규모로 기여할 수 있다.
재활용 역시 마찬가지다. 2026년 현재 재활용할 수 있는 폐배터리의 총량은 신규 수요의 극히 일부에 불과하다. 2020년대 초반에 판매된 전기차들이 본격적으로 폐차될 2030년대 중반이 되어서야 재활용이 의미 있는 공급원이 될 것이다. 결국 향후 5~10년간은 압도적인 수요와 제한된 공급 사이의 '골짜기'가 불가피하며, 시장은 이 기간 동안 구조적인 가격 상승 압력에 그대로 노출될 수밖에 없다.
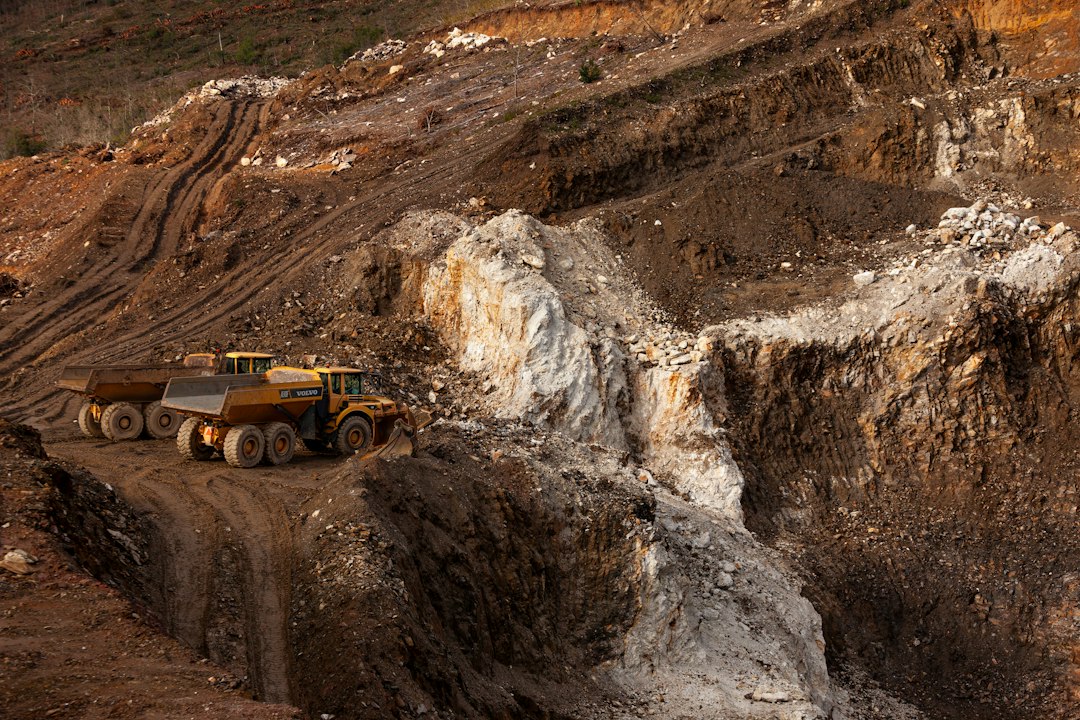
핵심 광물 채굴 현장. 녹색 전환의 물리적 현실은 아름다운 청사진이 아닌, 막대한 자본과 시간이 소요되는 이 거대한 구덩이에서 시작된다.
Unsplash
투자자들은 2004-2006년 연준의 금리 인상 사이클을 복기할 필요가 있다. 당시 앨런 그린스펀의 연준은 중국발 원자재 수요 급증을 일시적 현상으로 간주하며 점진적 금리 인상을 시작했다. 그러나 인플레이션 압력이 예상보다 길어지자, 결국 17회 연속 금리 인상이라는 기계적인 긴축으로 대응했고, 이는 주택 시장 버블 붕괴와 글로벌 금융위기의 씨앗이 되었다. 중앙은행이 구조적 변화를 순환적 현상으로 오판했을 때 어떤 대가를 치르는지를 보여주는 사례다.
2026년의 상황은 당시보다 훨씬 복잡하다. 수요의 원천이 단일 국가의 성장이 아닌 전 지구적 정책 목표라는 점에서 더 지속적이고, 공급 제약의 성격이 지정학적 무기화와 결부되어 있어 더 해결하기 어렵다. 이는 포트폴리오 전략의 근본적인 재검토를 요구한다. 전통적인 60/40 포트폴리오는 스태그플레이션 환경에서 주식과 채권이 동반 하락하며 효과를 잃을 가능성이 크다. 원자재, 특히 핵심 광물 관련 기업 및 생산국 통화에 대한 전략적 배분이 필수적인 헤지 수단이 될 것이다.
또한, 친환경 기술주 내에서도 옥석 가리기가 심화될 것이다. 광물 가격 상승분을 최종 제품 가격에 전가할 수 있는 강력한 브랜드 파워와 가격 결정력을 가진 소수의 기업만이 살아남을 것이다. 반면, 저가 경쟁에 의존하거나 원자재 공급망이 취약한 기업들은 비용 압박을 이기지 못하고 도태될 것이다. 이제 '녹색'이라는 수식어만으로 프리미엄을 받던 시대는 끝났다. 투자자들은 이제 녹색 기업의 대차대조표에서 가장 중요한 항목이 '리튬 확보 계약'과 '구리 헤지 전략'임을 깨달아야 한다.
그린 스태그플레이션 대시보드
공급 측 인플레이션 압력 통제 불능. 중앙은행의 추가 긴축 명분 강화.
그린 버블 붕괴 가속화. 관련 섹터 신용 경색 리스크 부상.
자원 민족주의 확산. '광물 카르텔'의 실질적 행동 개시.
인플레이션 기대 고착화. 연준의 신뢰도 위기 및 정책 강경 선회 가능성.
글로벌 경기 침체 진입 임박. 스태그플레이션 시나리오 현실화.
그린플레이션 비용 부담으로 인한 자본의 역류. 에너지 전환 정책 후퇴 가능성.
녹색 전환의 청구서는 이미 도착했다. 문제는 중앙은행이 엉뚱한 주소로 독촉장을 보내고 있다는 것이다.
연준의 기준금리 결정, 그리고 당신의 투자 수익을 좌우하는 근원 소비자물가의 핵심을 분석합니다.
중앙은행의 미래 약속, 포워드 가이던스가 시장의 나침반이 되는 이유를 심층 분석합니다.
중앙은행의 비전통적 통화정책, 양적완화는 시장 유동성과 자산 가격을 움직이는 핵심 동인입니다.
레포 시장은 금융 시스템의 동맥이며, 그 미묘한 변화는 중앙은행 정책과 글로벌 자산 가격의 향방을 결정합니다.
노동시장 핵심 지표, 경제활동참가율로 인플레이션과 중앙은행 정책 방향을 읽어내는 법을 공개합니다.
비농업 고용지표는 미국 경제의 활력과 통화 정책 방향을 결정하는 핵심 신호입니다.
2026년의 보호무역주의는 단순한 비용 상승이 아닌, 통화정책을 무력화하며 스태그플레이션을 고착시키는 구조적 공급 충격이다.
연준의 75bp 인하에도 10년 실질금리가 2.0%를 상회하는 역설은 시장이 연착륙이 아닌 스태그플레이션을 가격에 반영하고 있음을 시사한다.
2026년 정부의 재정적자(GDP 6.1%)는 정책 실패가 아닌, 인플레이션을 담보로 한 정치적 선택이며 통화정책을 무력화시키고 있다.
탈세계화 정책이 공급망 비용을 21% 급등시키며, 안보 대신 구조적 인플레이션이라는 새로운 위협을 낳고 있다.
이 칼럼이 도움이 됐나요?
본 콘텐츠는 교육 목적의 AI 생성 정보이며 투자 조언이 아닙니다. 모든 투자 결정과 손익은 이용자 본인에게 귀속됩니다.